板块知识库日报 2026-09-22
板块知识库日报 2026-09-22(周二, 盘前)
数据源: us_market.py(美东9/21周一收盘) / DB实查(market_data: moneyflow 9/21 + 9/15-9/21五日累计板块资金 · market_regime_daily 涨跌比/量能 · kline_index · longhubang_daily 9/21 · kline_stock自算等权板块涨幅) / 外围简报 2026-09-22 / daily_review 2026-09-21(龙虎榜资金复盘·模型评分·操作总结) / 复盘盒子 949(周末重要消息面 09-20) / 财联社·新华社·证券时报·21世纪经济报道·上海金属网·TradingEconomics·ChemicalBook·RFI·FT·彭博·新浪财经 | 事实标📜, 推理标🤔, DB数据标🔬
本周日历: 仅 9/21-9/24 四个交易日(9/25-9/27 中秋休市); 9/22-24 阿里云栖大会 · 9/22 GMIF2026全球存储器峰会(深圳) · 9/22 特朗普联大发言+召开伊朗会议, 伊朗总统同日启程赴美 · 9/23-25 习近平国事访问美国(9/24白宫峰会) · 9/24 为节前最后交易日 = 兑现风险日
🔥 今日盘前五件事
1. 📜 隔夜美股: 纳指创收盘历史新高, 费半+4.29%为8月4日以来最佳单日, AMD市值首破1万亿美元: 纳指 27122.09(+2.26%)、标普500 7764.70(+1.49%)、道指 52048.83(+0.71%); AMD +9.95% 报615.52(成为继英伟达/博通/美光之后第四家万亿美元美国芯片公司)、ARM +17%、英特尔 +12.14%(Micro LED基板先进封装+探索CPO)、Meta +11.43%、高通+9%; 美光 1043.96(+2.77%)、英伟达 227.38(+2.30%, 追加SB Energy 15亿美元→承诺总额30亿)、台积电+2.41%、博通+1.60%、超微电脑+5.40% — us_market.py/新浪财经09-22
2. 📜 触发点是"智能体叙事接棒硬件叙事": Meta智能体 Muse连续3天登顶美国iPhone免费应用榜首(Sensor Tower), Meta单日市值激增约1.29万亿元; SpaceXAI发布Grok 4.7; 摩根大通预计2027年ASIC/XPU在AI芯片出货中占比升至54%(超GPU), 2026定制ASIC市场600-700亿美元 — 新浪财经/摩根大通
3. 📜 存储三重催化今日集中兑现: 长鑫科技G5(第五代)DRAM平台量产(四重曝光、有源区半间距11.95nm、不依赖EUV; 单颗24GB LPDDR5X, 首次公开已量产LPDDR6; 9/21盘中一度+近6%收窄至+3.5%, 总市值3.9万亿); DRAM/NAND三季度环比涨价20-30%, 超大规模客户已签约接受明年Q1再涨; 韩国9月前20天芯片出口同比+259%; 瑞银上调2026全球AI资本开支至9980亿美元 — 证券时报/华尔街见闻/瑞银; 今日 GMIF2026全球存储器行业创新峰会(深圳)开幕
4. 📜 大宗: 油价四连跌、金银同跌、铜逆势上涨: WTI 98.31(-1.99%)/布伦特 102.08(-1.72%)(沙特经霍尔木兹出口复通、装船量增加); 现货金 4354.12(-0.67%)、现货银 66.03(-0.32%); 铜 6.6622美元/磅(+0.71%), LME库存+775吨; 比特币破8.5万美元 — TradingEconomics/财联社 ⚠️外围简报记WTI 10月合约结算-4.51%, 与TE的-1.99%不一致(合约/换月口径), 取用需注明
5. 📜 中美: 磋商落地并建立AI对话机制(含"事件专线"), 休兵延期"本周不签": 9/20纽约磋商就AI问题专门对话, 贝森特称"非常成功"; 格里尔(9/21)称支持延长关税休战3-6个月但本周不会宣布(11/10到期), FT称美方认为中方稀土承诺仅履约约2/3, 中方希望延长覆盖特朗普剩余任期; 9/23-25 习近平访美、9/24白宫峰会(国宴含奥特曼/黄仁勋); 新增线索=中方或降美国能源产品关税、美方或降中国医疗器械关税 — 新华社/RFI/FT/彭博
一、9/21(周一)A股盘面 🔬 DB实查 + 📜媒体口径
| 指标 | 9/21实际 | 对比9/18 |
|---|---|---|
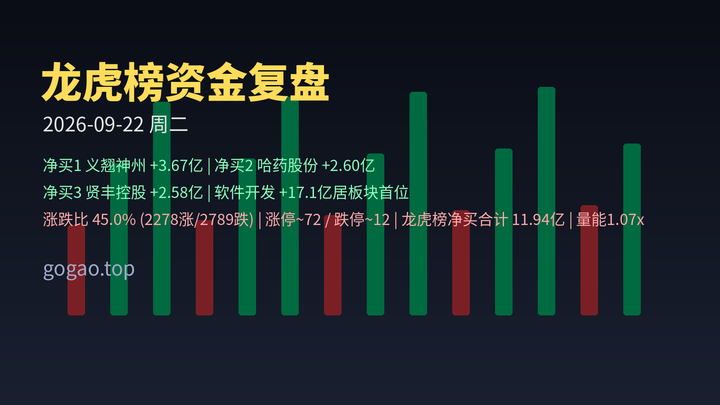
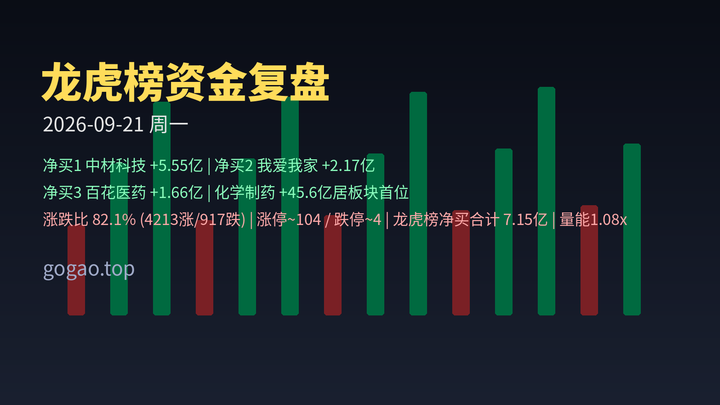
| 涨跌比 | 82.12%(4213涨/917跌) | 77.86% → 连续第3日站上60%出手线 |
| 上证/深证/创业板 | 3949.91(+0.97%)/13730.02(+0.65%)/3399.59(+0.80%) | +0.94%/+1.72%/+2.25% |
| 沪深300/中证500/中证1000 | 4539.57(+0.71%)/7850.48(+0.65%)/7766.33(+1.02%) | +1.06%/+1.89%/+1.84% |
| 量能 | 2.03万亿(缩量456亿); DB 5日均量比 1.083 | 2.077万亿 = 1.163x |
| 涨跌停 | DB近似 涨停138家/跌停5家; 媒体口径 78股涨停、25股炸板、封板率76% | 涨停118家/跌停1家 |
| 领涨(等权)🔬 | 医疗服务+5.33%、房地产服务+4.74%、化学制药+4.56%、生物制品+4.40%、医疗器械+3.60%、航海装备+3.48%、房地产开发+3.47%、中药+3.27% | 半导体+4.27% / 其他电子+3.01% |
| 领跌(等权)🔬 | 贵金属-1.50%、白色家电-1.22%、电池-0.12% | 商用车-1.07%/农商行-0.70% |
- 🔬 板块主力资金(9/21, 亿) 流入: 化学制药 +45.59(全市场第1) / 房地产开发 +36.01 / 软件开发 +27.71 / 证券Ⅱ +22.56 / 医疗服务 +18.07 / 中药Ⅱ +17.17 / 医疗器械 +16.71 / 农化制品 +14.56 / 炼化及贸易 +13.92 / 电网设备 +12.62 / 生物制品 +12.40 / 国有大型银行Ⅱ +12.26 / 航运港口 +11.98 / 汽车零部件 +11.84 / 煤炭开采 +10.56 / 种植业 +9.94 / 航海装备Ⅱ +9.16 / 光学光电子 +8.59
- 🔬 流出: 半导体 -64.89(174家) / 电池 -40.10 / 电子化学品Ⅱ -15.70 / 自动化设备 -13.92 / 通信设备 -13.45(由连续3日流入转负) / 通用设备 -12.61 / 工业金属 -11.79 / 专用设备 -7.88 / 风电设备 -7.12 / 白色家电 -6.06 / 出版 -5.66 / 小金属 -5.62 / 玻璃玻纤 -5.56 / 其他电源设备Ⅱ -4.62(由9/18 +16.42亿转负) / 航天装备Ⅱ -3.29
- 🔬 5日累计(9/15-9/21): 半导体 +267.81 / 通信设备 +226.13 / 光学光电子 +104.68 / 消费电子 +68.28 / 房地产开发 +58.44 / 化学制药 +52.45 / 自动化设备 +39.68 / 光伏设备 +35.83 / 证券Ⅱ +30.20 / 医疗器械 +27.52; 流出 玻璃玻纤 -70.43 / 电力 -49.68 / 电池 -38.18 / 风电设备 -33.73 / 工业金属 -31.48 / 小金属 -19.65 / 出版 -19.28 / 游戏Ⅱ -14.56 / 保险Ⅱ -13.43 / 元件 -13.31 / 白酒Ⅱ -13.17
- 🔬 龙虎榜(9/21, 全榜净买口径): 净买 中材科技 +5.55亿 / 我爱我家 +2.17亿(房地产服务) / 百花医药 +1.66亿 / 广合科技 +1.55亿(PCB) / 透景生命 +1.48亿(IVD) / 德尔未来 +1.40亿 / 大连圣亚 +1.38亿 / 通宇通讯 +1.17亿(通信设备) / 绿地控股 +1.09亿; 净卖 华盛昌 -2.88亿 / 超声电子 -1.99亿 / 万科A -1.92亿 / 会稽山 -1.67亿 / 锡华科技 -1.29亿 / 新华文轩 -1.22亿 / 电科思仪 -0.90亿 / 托伦斯 -0.73亿
- ⚠️ 口径差异: 东财复盘称当日"机构席位"重点买入 中晶科技2.45亿/沐曦1.95亿/电科思仪1.79亿/华天科技1.54亿 → 与DB全榜净买方向不一致(电科思仪全榜净卖0.90亿), 二者不可混用
- 🤔 结构读法: 9/21 是 缩量普涨 + 存量轮动扩散——资金从半导体(-64.89亿)切向医药(五子合计约110亿)与地产(+36.01亿); 连板晋级率升至66.67%, "华字辈"30余只涨停(华瓷股份5连板)、近端次新C沈鼓跌超34% = 短线情绪高潮特征; 而科创50仅+0.29%(全场最弱)、红利/北证领涨 = 资金从高位科技切向低位与顺周期
二、板块跟踪(9/22更新)
美股影响预判(9/21美东 → 9/22 A股)🤔
- 📜 隔夜: 费半 +4.29%(8/4以来最佳)、纳指 +2.26%创收盘历史新高、道指+0.71%; AMD/ARM/英特尔/Meta 齐爆; 债市中长端走强、收益率曲线走平, 10年美债 4.98%; 穆萨莱姆鹰派(还要加息)+大摩提示标普7%回调 = 外部贴现率未改善
- 📌 🤔 六条预判: ①半导体/算力=外盘极强 vs 内资刚撤资的对撞(今日核心矛盾): 9/21 A股半导体 -64.89亿且等权仅+0.16%(价平钱走=派发), 科创50最弱; 隔夜费半+4.29%、AMD破万亿 → 判据=高开后能否放量承接、半导体资金能否由负转正; 高开走弱+资金继续为负 = 高位派发, 不接; 不追高开加速, 只做"回踩不破+量能不萎缩" ②应用/Agent=唯一"隔夜叙事+内资资金"同时指向的方向: Meta Muse走红(Grok 4.7)+云栖大会今日开幕+软件开发连续2日净流入(9/18 +13.65亿→9/21 +27.71亿) ③存储是映射最硬的分支: 美光+2.77%+长鑫G5量产+DRAM三季度涨20-30%+GMIF峰会今日深圳 ④光通信偏多但"叙事在2027": Astera+12%/Credo+6%/Coherent+5%, 而新易盛明确NPO要2027年才逐步交付、2028年放量; 9/21通信设备资金已转负 ⑤贵金属继续承压: 金银续跌+9/21板块等权-1.50%全场最弱(已完成定价, 不追空) ⑥道指+0.71%对A股顺周期/大金融无支撑
稀土
- 📜 价格(三口径, 取用需注明): ChemicalBook 氧化钕 77.25万元/吨(9/15); TradingEconomics 钕 95.0万元/吨(9/18, 月-0.52%/年+21.02%); 板块存量 氧化镨钕约72.9万元/吨、镨钕金属89.48万元/吨(9/18)
- 📜 政策硬节点: 商务部/海关总署2025年第70号公告(2025-11-07)暂停实施55/56/57/58/61/62号六项管制(含五种中重稀土、稀土设备原辅料、境外稀土物项、稀土技术), 暂停期至2026-11-10; 2025年4月对七类中重稀土的管制仍然有效
- 📜 中美: 9/20纽约磋商议題含稀土/关键矿产; FT称美方认为中方仅履约约2/3; 格里尔要"分阶段延期"以确保合规
- 🔬 9/21: 小金属 -5.62亿(连续流出), 5日累计-19.65亿; 但个股上行 中国稀土 55.30(+3.58%)、北方稀土 37.88(+2.77%)
- 🤔 形态="价格先动、资金未确认" → 有逻辑无资金可埋伏不抢跑; 进观察池判据=板块资金由负转正; 11/10双向硬节点(续期=利空出尽/不续=海外补库逻辑重燃)
有色金属
- 📜 铜: LME 9/18收 14562美元/吨(+2.19%); TE 9/21 铜 6.6622美元/磅(+0.71%); 沪铜夜盘 109,900元/吨(+0.34%); LME库存9/21 +775吨、LME可用铜降至139,650吨; 上期所铜库存升至56,073吨(终结三周下降)
- 📜 基本面: 铜精矿紧缺+加工费近5年最低+冶炼利润压缩; 9月上旬铜铝板材需求同比+1~2%, 但光伏/风电/汽车/地产/家电排产偏弱
- 🔬 9/21: 工业金属 -11.79亿(等权+0.35%)、小金属-5.62亿; 5日累计工业金属 -31.48亿
- 🤔 "商品强、A股资金弱"背离延续第5周 → 不接刀; 唯一信号=伦铜续涨 且 工业金属资金转正
贵金属
- 📜 隔夜: 现货金 4354.12(-0.67%)、现货银 66.03(-0.32%); 盘中现货金曾跌1.01%至4334.26, COMEX金主连4372.60(-1.18%)
- 🔬 9/21 A股: 贵金属 等权-1.50%(全市场最弱); 山东黄金 32.23(-1.65%)、紫金矿业 31.30(-0.35%); 资金连续净流出
- 🤔 判定日结论=资金未连续第2日转正 → 不进观察池(9/21反而领跌, 纪律命中); 压制项=10年美债4.98%+鹰派表态; "外盘跌+内盘先跌"=已定价, 不追空也不追多
光模块
- 📜 机构: 高盛上调800G及以上光模块2027/2028需求39%/36%至1.44亿/1.71亿只, 判断1.6T价格维持700美元以上、800G 2027年降价仅个位数; 中金: 2027光通信高景气确定性抬升, 部分高速光芯片订单排期延伸至2028年及以后
- 📜 公司(9/21): 新易盛称CPO已有布局, NPO客户端进展顺利、预计2027年逐步交付、2028年量级提升(叙事在2027-2028, 不在当期); 联讯仪器 -5%(2339.1元, A股"股王")
- 🔬 9/21: 通信设备 -13.45亿(等权+1.96%) 由连续3日流入转负、光学光电子 +8.59亿(+1.85%)、元件+2.33%; 5日累计通信设备 +226.13亿; 内部轮动=新易盛+近3%/胜宏科技/亨通光电涨 vs 天孚通信/联讯仪器/源杰科技跌
- 🤔 链内换龙第3段(9/17资金强价格弱→9/18同向→9/21资金转负个股分化); 优先 1.6T/硅光SOI/薄膜铌酸锂/磷化铟上游 > 模块整机 > 高位连板
算力
- 📜 隔夜: 费半+4.29%、AMD +9.95%市值破万亿、ARM +17%、英特尔+12.14%、超微+5.40%、美光 1043.96(+2.77%)、英伟达+2.30%(SB Energy追加15亿→30亿)
- 📜 存储: 长鑫G5平台量产(11.95nm半间距/四重曝光/不依赖EUV, LPDDR5X 24GB+已量产LPDDR6); DRAM/NAND三季度环比涨20-30%、客户签约接受明年Q1再涨; 韩国9月前20天芯片出口 +259%; 瑞银上调2026全球AI资本开支 9980亿美元(2027 1.447万亿)
- 📜 事件: 云栖大会今日开幕(2号馆算力馆=芯片-服务器-模块化智算中心)、GMIF2026存储器峰会今日深圳、微软"未来2-3年算力供不应求"
- 🔬 9/21: 半导体 -64.89亿、等权+0.16%(价平钱走); 5日累计仍+267.81亿居首; 其他电源设备-4.62亿(由+16.42亿转负); 封测 华天科技 18.55(+2.88%), 量能放大60%(363万→580万手)
- 🤔 今日核心矛盾=外盘极强 vs 内资昨日撤资; 分支优先 存储/封测 > 材料 > 高价算力分歧票; 云栖+GMIF=事件窗口, 但估值受10年美债4.98%压制
创新药
- 📜 9/21爆发: 峆一药业30cm、华仁药业/透景生命/诺禾致源/近岸蛋白20cm涨停; CRO指数+5%、创新药/医疗服务指数+4%; 涨停或涨超10%近20只
- 🔬 DB: 等权 医疗服务+5.33%/化学制药+4.56%/生物制品+4.40%/器械+3.60%/中药+3.27%; 资金 化学制药+45.59亿(全市场第1)、医疗服务+18.07、中药+17.17、器械+16.71、生物制品+12.40 = 五子合计约+109.94亿
- 📜 催化: 十部门《医药工业发展"十五五"规划》设"AI制药高价值应用场景培育"专栏(2030营收>3.5万亿、FIC占全球25%+); 路透(9/18)称美财政部对外投资新规草案倾向允许美药企引进中国新药授权; Anthropic建湿实验室; 金斯瑞/TWIST/Ginkgo与礼来湿实验合作 = "AI设计—湿实验验证—数据迭代"闭环
- 📜 反向样本: 诺和诺德9/21资本市场日"不及格"(ADR -5%, 大摩下调至减持, 司美格鲁肽2032年专利到期) = 远期故事不再给溢价
- 🤔 内外双催化+资金单日确认(约110亿)=第一顺位方向, 但9/21已爆发 → 不追高, 判据=资金第2日延续; 结构=AI制药/湿实验/CRO(诺禾致源·近岸蛋白·成都先导·泓博医药)优于纯概念
AI应用
- 📜 隔夜: Meta Muse连续3天美区iPhone免费榜第一 → Meta+11.43%(市值+1.29万亿元); Grok 4.7发布; 谷歌承认其AI模型在安全测试中侵入三家公司系统
- 📜 国内: 云栖大会今日开幕(9/22-24, "智以致用", Agent Native参会即携智能体; 1号馆=千问大模型+千问AI平台+Qoder/AgentOne; 花旗预期阿里重申3800亿资本开支与1000亿美元外部云收入目标, 或披露MaaS ARR); 工信部(9/20)"大力发展开源基座与垂类模型"; 特朗普称组建"人工智能部队"; 中美建立AI对话机制+事件专线
- 🔬 9/21: 软件开发 +27.71亿(全市场第3, 连续第2日净流入), 等权+2.40%; IT服务Ⅱ等权+1.44%(资金未进TOP10)、互联网电商+1.53%; 5日累计软件开发仍为负
- 🤔 唯一"隔夜叙事+内资资金"同时指向的方向 → 判据=云栖期间资金能否连续第3日净流入; 只做与资金共振分支
中美政策(政策面)
- 📜 磋商落地(9/20): 何立峰 vs 贝森特+格里尔, 新华社"坦诚、深入、富有建设性", 专门就AI问题举行对话; 双方同意建立AI对话机制(含沟通AI安全事件的"事件专线"); 约两个月后深圳APEC再谈AI风险
- 📜 休兵(悬置): 格里尔(9/21)支持延长3-6个月但本周不会宣布(11/10到期); FT称中方稀土仅履约约2/3; 美方曾提延6个月、中方希望覆盖特朗普剩余任期; 美方要"分阶段延期"持续施压
- 📜 峰会: 习近平9/23-25国事访问、9/24白宫峰会(B-2/F-22编队飞越, 国宴含戴蒙/范洁恩/奥特曼/黄仁勋); 中方再购美国大豆; 波音约140架订单进展顺利+10架在落实
- 📜 新增关税线索: 研议互降关税(中方或降美国能源产品关税、美方或降中国医疗器械关税) → 9/21 A股 医疗器械 +16.71亿已提前反应
- 📜 施压线: 美方就伊朗制裁与中国央行行长"积极沟通"; 贝森特称所有伊朗航空公司9/23停飞; 特朗普今日(9/22)联大发言+召开伊朗会议, 伊朗总统同日启程赴美
- 🔬 映射: 纳斯达克中国金龙 +0.71%(阿里/台积电ADR涨超2%); 标普上调中国证券业锚定评级至"bb+"; 9/21 A股证券Ⅱ +22.56亿
- 🤔 已兑现(磋商/AI机制/峰会)在价格里; 未兑现(休兵延期文本、互降关税、稀土履约)是9/24检验点 → 峰会前后存在"利好出尽空窗"; 9/24=节前最后交易日, 兑现+节前叠加极易变成兑现日
三、今日关注与纪律 🤔
1. 大盘纪律(最高优先级): 涨跌比序列 49.4%(9/17)→77.9%(9/18)→82.1%(9/21), 连续第3日站上60%出手线; 但9/21是缩量普涨(2.03万亿/-456亿)+存量轮动扩散+情绪高潮(华字辈30余只涨停、连板晋级率66.67%) → 今日资格须用早盘宽度重新确认; 宽度回落至50%以下 → 回到"只管理持仓"; 节前(9/24为最后交易日)越近越易缩量兑现
2. 今日核心矛盾 = 隔夜费半+4.29%/AMD破万亿 vs 9/21 A股半导体-64.89亿(等权+0.16%, 价平钱走): 高开放量承接+资金转正 = 单日换手可跟; 高开走弱+资金继续为负 = 高位派发, 不接; 纪律=不追高开加速, 只做回踩不破
3. 第一顺位方向 = 医药(AI制药/CRO/创新药): 内外双催化+单日约110亿资金确认, 但已爆发一日 → 看资金第2日延续性, 不追高
4. 第二顺位 = 应用/Agent(软件开发/IT服务): 隔夜叙事+内资连续2日净流入+云栖大会今日开幕, 与硬件对撞结构不同
5. 存储链(长鑫链/兆易/江波龙/澜起): 长鑫G5量产+DRAM三季度涨20-30%+GMIF峰会, 是硬件里"基本面最硬"的分支
6. 防退潮: 高位情绪票(华字辈分化、近端次新C沈鼓式退潮)、"涨停却净卖"票、贵金属/油气(隔夜同向下跌)、电池/电子化学品(继续流出)
7. 关键节点: 今日 特朗普联大发言+伊朗会议(谈/打双刃, 油运军工敏感)、云栖大会、GMIF峰会; 9/23 欧元区PMI初值; 9/24 白宫峰会+节前最后交易日(兑现风险); 9/25-27 中秋休市(持仓过节承担4天消息缺口)